
日内交易工具
VWAP 是成交量加权平均价(Volume Weighted Average Price)的缩写,指从起算那一刻到现在,所有成交按成交量加权之后的平均价格。它常被当作日内多空的分界线:价格在上面,今天进场的人整体是赚的;在下面,整体是套着的。这篇讲清楚它怎么算、24 小时不停的加密货币市场从几点算起、价格在上下方代表什么,以及回踩 VWAP 的做法和局限。
VWAP 是什么:成交量说了算的平均价
普通均线把每根 K 线一视同仁,VWAP 则按成交量分配权重:成交越多的价位,对平均价的影响越大。做法是每根 K 线先取典型价,也就是最高价、最低价和收盘价的平均,乘上这根 K 线的成交量,一路累加,再除以累计成交量。
举个简单的例子。三根 K 线的典型价分别是 100、102、101,成交量分别是 10、30、10。普通平均是 101,VWAP 却是 101.4,因为 102 那一根成交最多,把平均价往上拉了。
VWAP 最早是机构的工具。基金要买进一大批股票,不管是新交所的蓝筹股还是美股,交易员常拿当天的 VWAP 来衡量执行得好不好:买入均价低于 VWAP,就算买得不贵。放到短线交易里,它就成了一条“今天市场平均成本”的参考线。
和移动平均线不同,VWAP 没有周期参数,而是从起算点一路累积。越到后面,累积的成交量越大,新成交对它的影响越小,线也越来越平稳。
日内交易者重视它,还有一个很实际的原因:不少机构算法和交易员盯着的都是同一条线,价格走到 VWAP 附近时,挂单和成交往往会变多,反应也就比较明显。看的人越多,它就越像一个真实存在的价位。
24 小时不停的市场,VWAP 从几点开始算
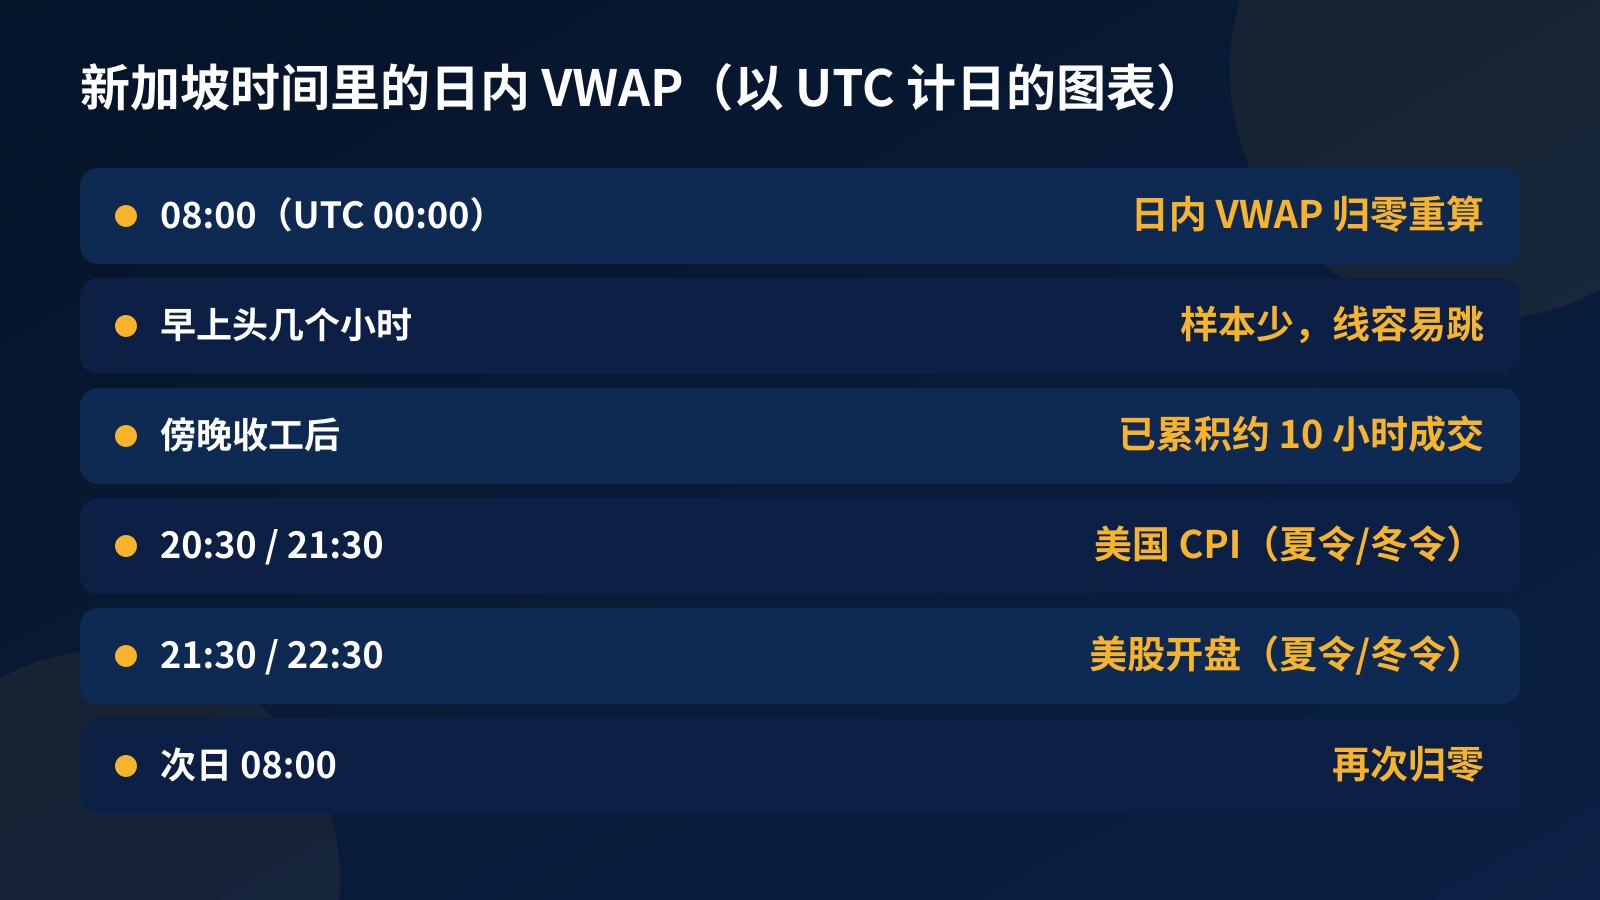
股票有开盘收盘,VWAP 每天从开盘算起。加密货币市场不收盘,日内 VWAP 只能靠图表的“日”来切分。在大多数以 UTC 计日的图表上,日内 VWAP 会在 UTC 00:00 归零重算,换成新加坡时间,就是每天早上 8 点。
这对新加坡交易者有个很实际的影响。早上 8 点刚归零,头几个小时的 VWAP 只建立在少数几根 K 线上,线条容易大起大落,参考价值有限;等到傍晚收工、晚上打开图表时,它已经累积了十来个小时的成交,稳定得多。
不同平台的设定不一样,有的按图表所选的时区切分,有的可以自选时段。用之前先确认你看到的 VWAP 从几点起算,不然同一张图,你和别人讨论的可能是两条不同的线。不少软件还有锚定 VWAP(Anchored VWAP),可以从指定的 K 线开始算,例如一个重要低点或一根新闻大阳线,用来看某个事件之后进场的人平均成本在哪里。
创建你的 Fundex24 账户
几秒钟就好。挑战和手机号码都可以稍后再选、再填。
价格在 VWAP 上方和下方,各代表什么
价格在 VWAP 上方,代表今天进场的人平均是赚的,买方占上风。这时价格回落到 VWAP 附近,常会碰上错过早盘、想趁回调进场的买家,所以在上涨的日子里,VWAP 常扮演支撑的角色。
价格在 VWAP 下方,情况就反过来:今天买进的人平均被套,价格反弹到 VWAP 附近,不少人会趁机解套离场,VWAP 就变成压力。
要是价格一整天围着一条走平的 VWAP 穿来穿去,说明多空都没有主导权,这是典型的震荡日。另外也要看距离:价格离 VWAP 越远,追进去的风险回报越差,因为回到 VWAP 附近的空间也越大。
VWAP 标准差带
不少软件可以在 VWAP 上下再加一到两条标准差带,概念和布林带相近:价格走到外侧的带,说明今天已经走得很远,追进去要格外小心;在震荡日里,外侧的带也常是短线回头的位置。
回踩 VWAP 的做法:五个步骤
回踩 VWAP 是最常见的日内用法,核心是顺着当天占上风的一方,在平均成本附近进场。以做多为例:
- 先确认方向。价格已经在 VWAP 上方站稳一段时间,VWAP 本身向上倾斜,最好之前有过一次放量突破。
- 等价格回来。回落到 VWAP 附近时,成交量明显缩小,说明卖压不重,只是获利回吐。
- 看到反应再进场。VWAP 附近出现止跌的 K 线,例如留下长下影线后收回上方,再考虑做多,不要在半路提前去接。
- 止损放在回踩低点下方。只放在 VWAP 下面一两个价位太近,一根小插针就能扫掉;收盘有效跌破 VWAP,也代表这次回踩失败,应该离场。
- 目标先看前高。潜在盈利至少要有止损距离的两倍,才值得做;空间不够,就放弃这一单。
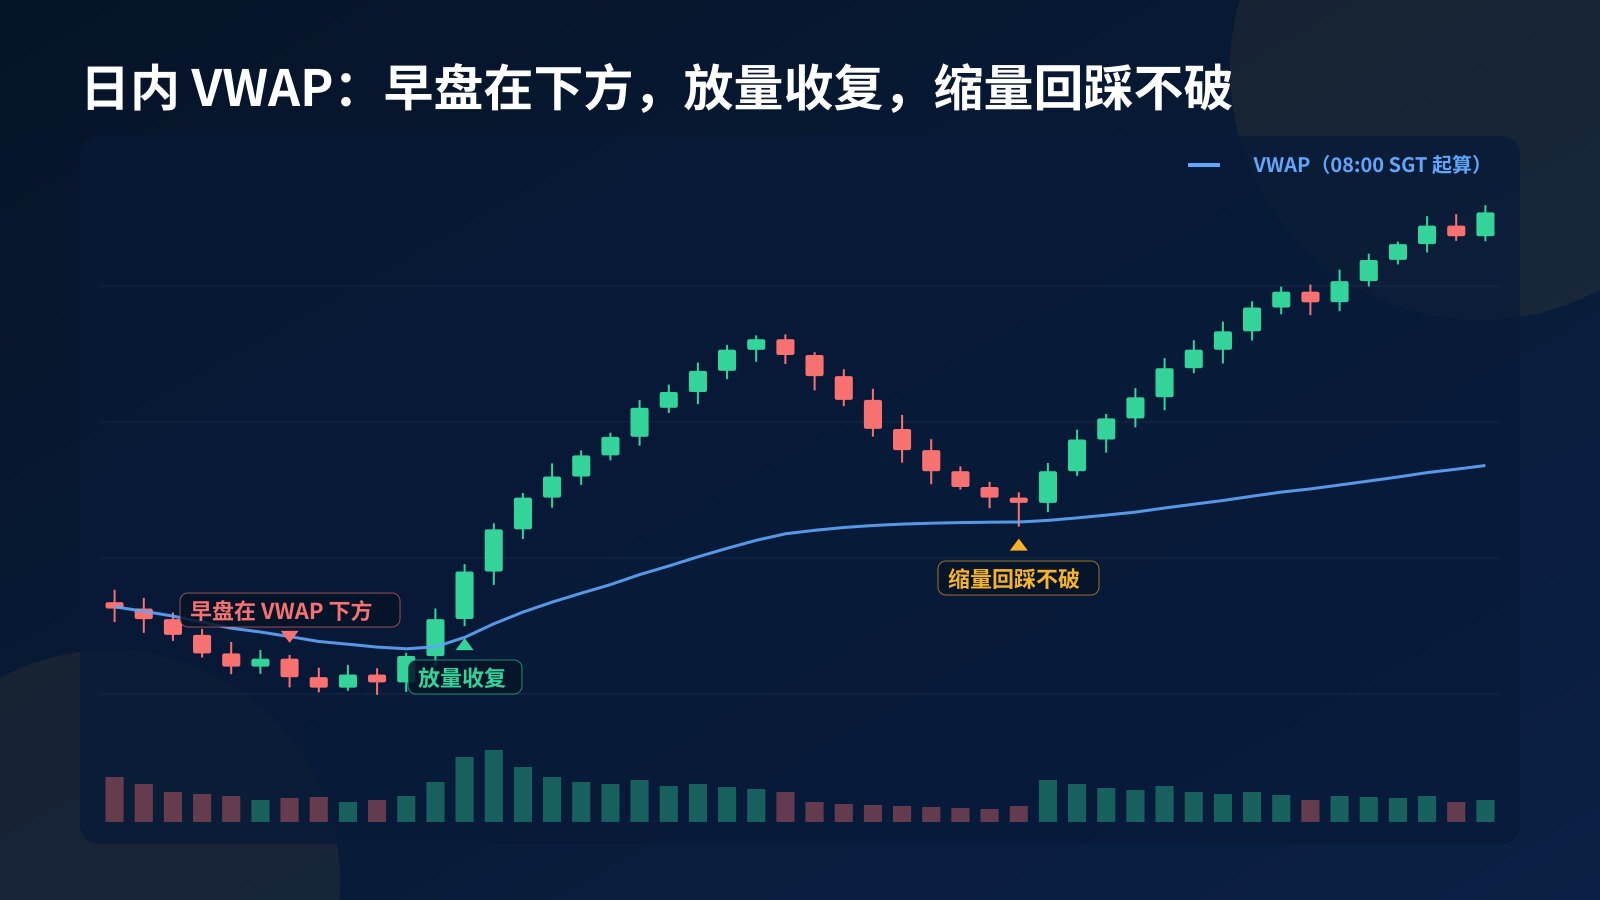
图里每根 K 线代表 30 分钟,从新加坡时间早上 8 点开始。早盘价格在 VWAP 下方弱势整理,之后放量收复 VWAP 并一路上行;下午回调时成交量萎缩,碰到 VWAP 就守住了。
白天上班的人,更常碰到的是另一种情况:白天已经涨了一大段,晚上打开图表时,价格离 VWAP 很远。这时别追,先把 VWAP 和前一个整理区标出来,等价格回来再说;等不到,就当今天没有机会。做空的逻辑完全对称:价格在 VWAP 下方、VWAP 向下,反弹到 VWAP 附近受压,再考虑进场。
回踩的位置也适合用限价单挂着等,而不是看到价格到了才追市价。盘口厚薄怎样影响成交价,可以参考订单簿与滑价那篇。
VWAP 的局限:什么时候别太依赖它
第一,越到后面越钝。累积了一整天的成交之后,VWAP 几乎不怎么动,深夜的“回踩 VWAP”可能已经是很深的一段回调,意义和下午的回踩不一样。
第二,震荡日不适用。VWAP 走平、价格来回穿越时,回踩做法会被一次次来回扫,这种日子不如换成区间思路,或者干脆少做,可以参考布林带在震荡市的用法。
选个挑战,开始交易
两阶段考核,规则透明,利润分成最高 80%。
第三,大数据公布时容易失真。美国 CPI 在新加坡时间晚上 8 点半或 9 点半公布,美联储议息声明则落在新加坡时间凌晨 2 点或 3 点(分别对应美国夏令和冬令时间),几分钟内的巨量会把 VWAP 一下拉走,尘埃落定之前,那条线的参考价值很低。议息日期可以查美联储议息会议日程。
第四,数据来源不同,VWAP 也不同。每家交易所的成交量不一样,算出来的 VWAP 会有差别,固定用同一个来源,才不会把自己搞混。
第五,它只管“今天”。日内 VWAP 每天归零,拿来做持仓好几天的波段并不合适,这种时候改用周线级别的 VWAP,或者从关键低点起算的锚定 VWAP,会更贴切。
在 prop 考核里,这些局限都会直接变成回撤。每日回撤是当天起始余额的 5%,同一天回踩失败两次,最好就收手,别在震荡日里硬找第三次机会。新闻时段能不能交易、回撤怎样计算,Fundex24 常见问题里都写得很清楚。
VWAP 本身不会告诉你该买还是该卖,它给的只是一条“今天市场平均成本”的线。先确认它从几点算起,再看价格在哪一边、离它多远,最后才谈进场。刚接触 prop 考核的话,可以先读加密货币 Prop Firm 全攻略。本文仅作交易教育用途,不构成投资建议。
对 Fundex24 挑战有疑问?
打开客服聊天直接问——团队就在聊天里回复你。
和客服聊聊继续你的学习路线
看完这篇,接着去做下一件有用的事,或读下一个主题。