
策略研究
不少人买挑战之前做的“回测”,其实只是在图上找几个成功的例子,越看越有信心。真正的回测,是在看不到后面走势的情况下,照一套写死的规则做几十上百笔,再老老实实记下每一笔的结果。这篇一步步讲怎样在图表上手动回测一套加密货币策略:写规则、选样本、记录 R 值、避开偏差,最后放进练习账户前测。
为什么考核之前要先回测
挑战的要求很直接:第一阶段赚 10%,第二阶段赚 8%,中途不能碰到 5% 的每日回撤和 10% 的最大回撤。你的做法能不能在这两条线里面赚到目标,单靠感觉是答不出来的。
回测给你的是几个具体数字:胜率多少、赚的时候平均赚几个 R、最长连亏几单、最深的回撤有多深。有了这些数字,你才算得出每单该冒多少风险,也不会连亏三笔就开始怀疑自己。
先说清楚回测做不到的事:它不是预测,也不能证明一套方法将来一定有效。它能做的,是帮你淘汰明显不行的规则,也让你对一套还算可以的规则,有比较现实的预期。
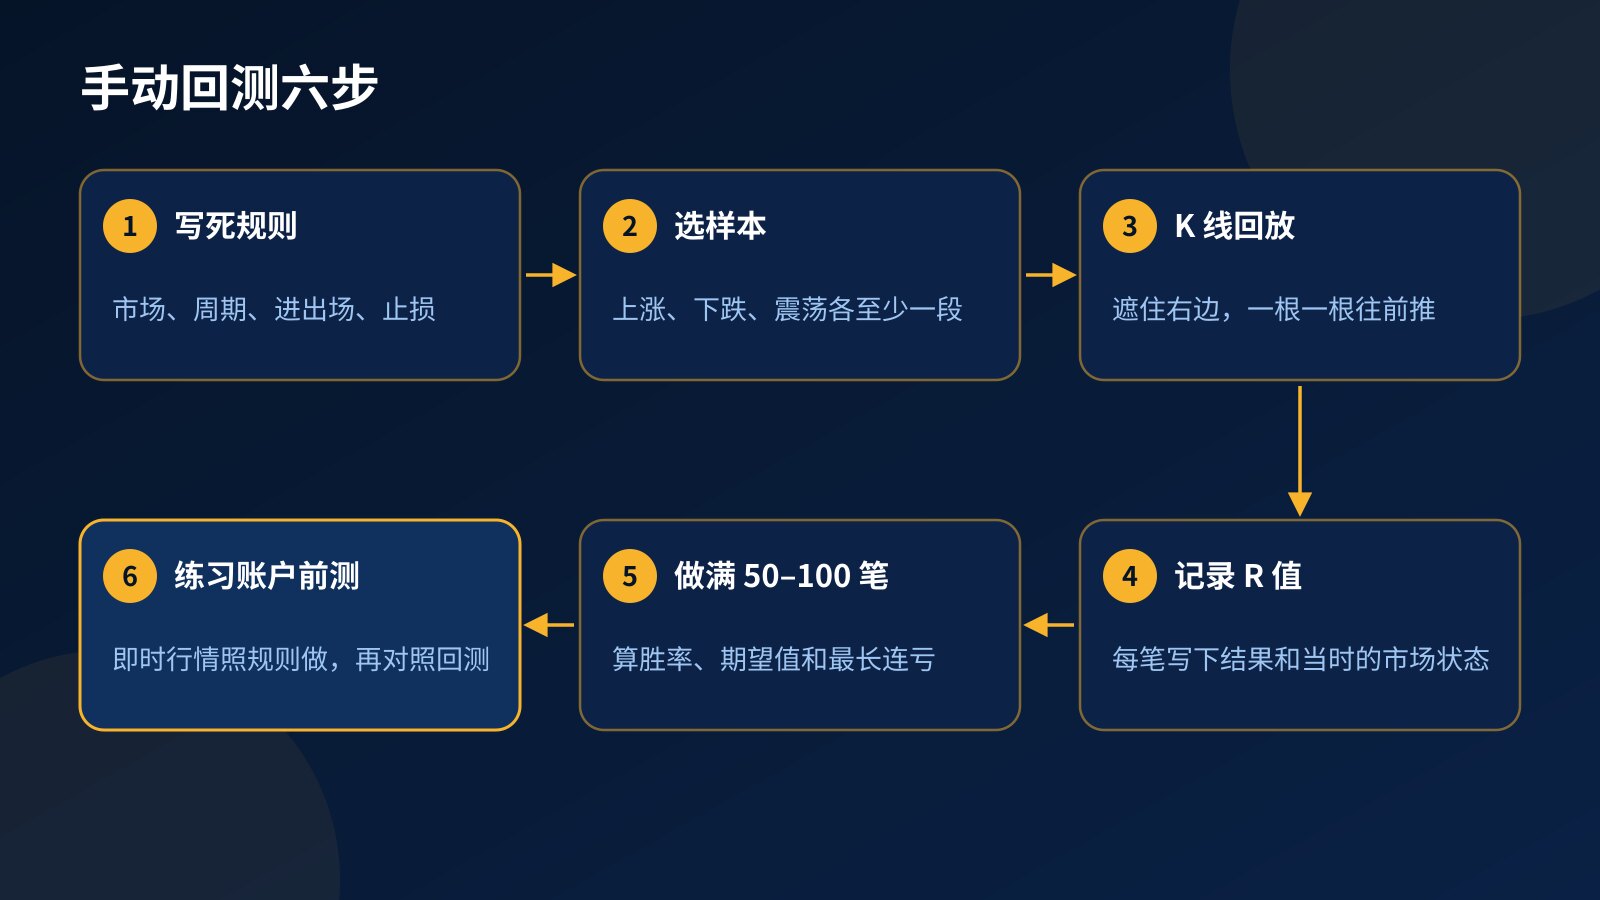
还有一个很实际的理由:挑战费是一次性的,没过不退。与其花 $89 去测一套没验证过的想法,不如先用几个晚上,在图表上把它跑一遍。整个流程可以拆成六步:
第一步:把规则写到别人也能照做
回测最常见的失败,是规则写得太模糊。“趋势向上时逢低买入”这种句子,每个人的理解都不一样,今天的你和明天的你也不一样。标准很简单:把规则交给朋友,他照着做,应该得出和你一样的进出场。
一套能回测的规则,至少要写清楚这五件事:
- 市场和周期:例如只做 BTC/USDT 和 ETH/USDT 的 4 小时图。
- 什么时候才考虑进场:例如价格在 EMA 50 上方,而且 EMA 20 也在 EMA 50 上方。
- 进场信号:例如价格回踩到 EMA 20 附近后,出现一根收在前一根高点之上的阳线,下一根开盘就进场。
- 止损放哪里:例如最近一个摆动低点的下方。
- 怎样出场:例如固定 2R 止盈,或者收盘跌破 EMA 20 就离场。
每单冒多少风险,也要写进规则,例如固定为初始余额的 0.5%。风险变来变去,后面用 R 值统计出来的结果,就对不上真实账户的盈亏。
用到指标的话,参数也要定死。例如用布林带,就写明是 20 周期、2 个标准差,碰到下轨就算,还是要收回轨道内才算;布林带在不同行情里怎样用,可以看布林带的两种用法。
规则跟时段有关的话,记得把图表时区设成新加坡时间(UTC+8)。例如你只做美股开盘后的行情,美股开盘在美国夏令时是新加坡时间晚上 9 点 30 分,冬令时是晚上 10 点 30 分;时区没设对,整批样本都会算错。
最后加一条:不符合规则的单一律不算,哪怕你觉得那单“一定会赚”。回测测的是规则,不是直觉。
第二步:回测样本要有牛市、熊市和震荡
只在大涨的几个月回测一套做多的策略,结果一定好看,但那只是在测行情,不是在测策略。加密货币的走势大致分三种状态:单边上涨、单边下跌、来回震荡,三种都要放进样本。
做法很简单:先打开日线或周线,把过去几年分成几段,标出明显的上涨段、下跌段和横盘段,每种至少挑一段,再定下回测的日期范围。重点是先定日期、后看结果,定了就不改。
怎样判断一段算涨、算跌还是算震荡?最好给自己一个客观标准,例如日线收在 EMA 200 上方、而且 EMA 200 往上倾斜,算上涨段;反过来算下跌段;其余都算震荡。标准定了,就不会等结果出来才回头改标签。
如果一套策略只在牛市赚钱,也不一定要丢掉,但你要清楚它的弱点:遇到震荡就少做,或者干脆停手。这个结论,只有样本里有震荡段才看得出来。
周期越小,信号越多,噪音也越大。在 4 小时图上,三个月的行情可能只有十几个信号;想凑够笔数,可以多加几个交易对,或者把时间拉长,而不是放宽进场条件。
创建你的 Fundex24 账户
几秒钟就好。挑战和手机号码都可以稍后再选、再填。
第三步:用 K 线回放,一根一根往前推
手动回测最怕的,是你已经看见右边的走势。解决办法是用图表软件的 K 线回放功能,比如 TradingView 的 Bar Replay:先选好起点,把右边的 K 线全部遮住,再一根一根往前推。
每推一根,只问一个问题:按我的规则,现在有没有信号?有,就在记录表写下进场价、止损和目标,然后继续推,直到止损或止盈被碰到。中间不许跳过,也不许倒回去重来。
记录要具体到数字。例如:ETH/USDT 4 小时图,做多,进场 2,500,止损 2,440,风险 60 点,目标 2R 就是 2,620。几根 K 线后碰到 2,620,这笔记 +2R,市场状态写“上涨段”。每一笔都照这个格式写,最后统计才不会乱。
如果某根 K 线同时碰到止损和止盈,你没办法知道哪一个先到,就一律当作止损。这样结果会保守一点,但比较诚实。
节奏方面,很多新马交易员都是收工回家、吃完晚饭才有空,那就每晚固定一个小时,做八到十笔,大约两个星期就能累积到 100 笔以上。一次做太多,眼睛一累就容易看错信号。
第四步:每笔记录 R 值,至少做 50 到 100 笔
记录盈亏不要用金额,要用 R。R 就是你一单原本打算冒的风险:打到止损是 −1R,赚到止损距离的两倍就是 +2R。用 R 来记,结果就和账户大小、杠杆无关,放到 $3,000 或 $10,000 的挑战上都能直接换算。
每笔至少记下这几栏:日期、交易对、方向、进场价、止损价、出场价、结果(R),以及当时的市场状态(涨、跌或震荡),再加一句备注。市场状态这一栏很重要,最后要靠它把结果拆开来看。
工具不用复杂,Google Sheets 或 Excel 就够:一行一笔,最后用公式算胜率、平均 R 和累计 R,再画一条累计 R 的曲线,回撤有多深一眼就看得到。
笔数方面,10 笔、20 笔的结果说明不了什么,运气成分太大。至少做到 50 笔,最好到 100 笔,数字才会慢慢稳定下来。做完之后,整理成下面这样一张表:
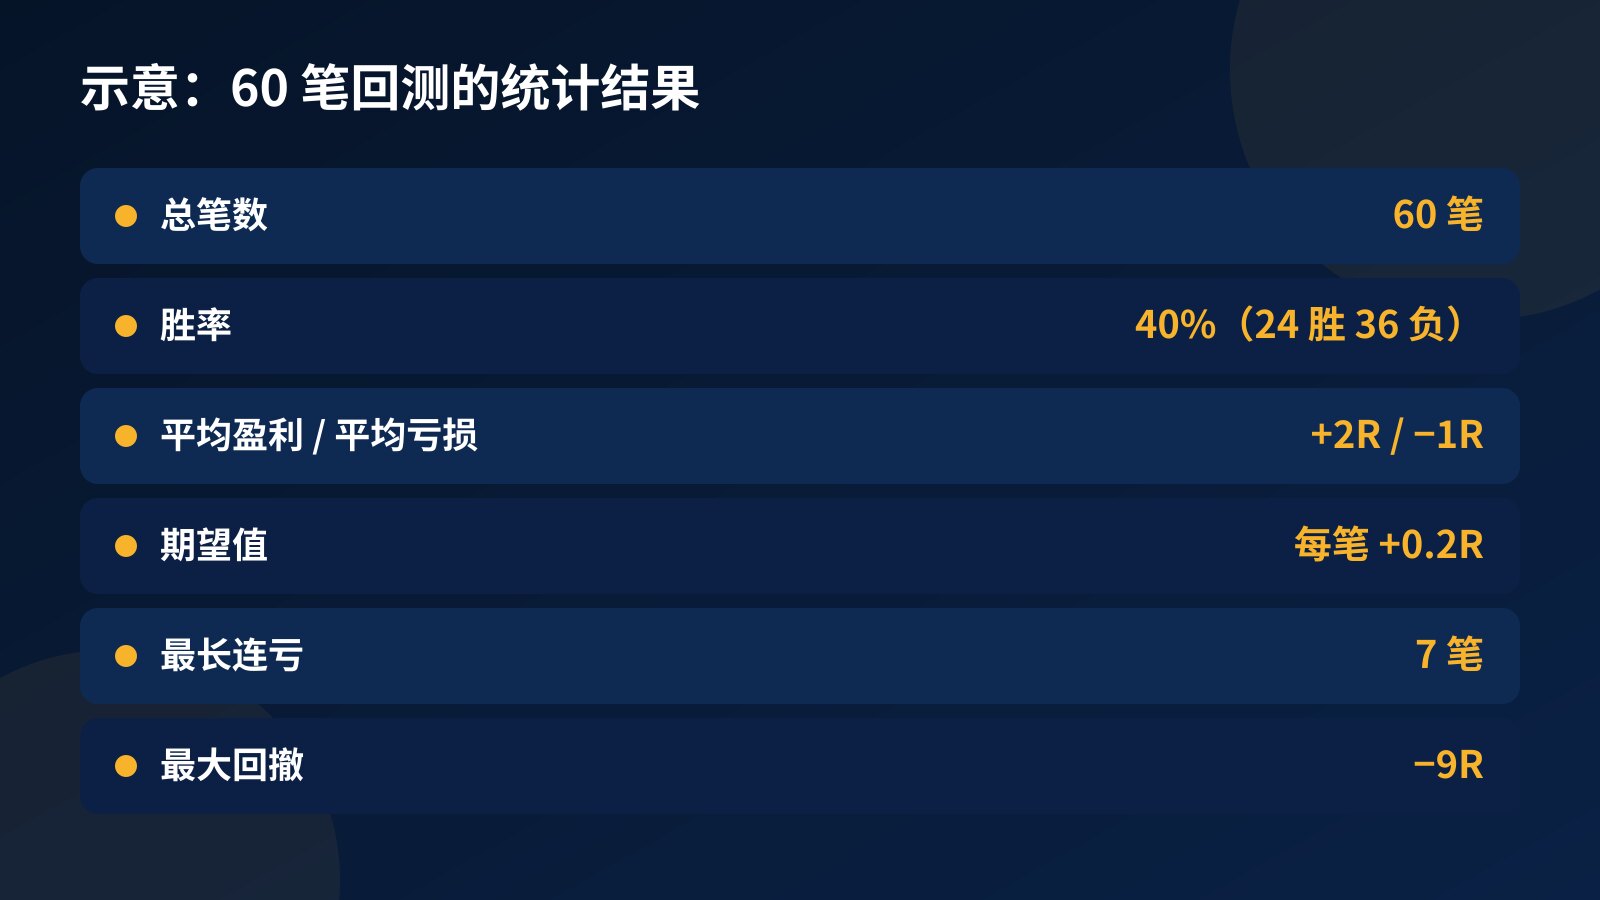
期望值的算法是:胜率 × 平均盈利 − 败率 × 平均亏损,也就是 0.4 × 2 − 0.6 × 1 = +0.2R。意思是长期平均下来,每做一单大约赚 0.2 个 R。这个数字是正的,规则才值得继续用。
接着把它放进挑战规则里算。假设每单冒初始余额的 0.5%,$10,000 的账户 1R 就是 $50:最长连亏 7 笔是 −$350,最大回撤 9R 是 −$450。以当天起始余额 $10,000 计,每日回撤线是 $500,最大回撤线是 $1,000,两者都还留有余地。第一阶段 10% 的目标是 $1,000,也就是 20R,以每笔 +0.2R 计,大约要做 100 笔。
反过来,也可以用最长连亏来定风险。将来的连亏往往比回测里看到的更长,所以要留一倍余地:假设要让连亏 14 笔也碰不到 10% 的最大回撤,每单风险就不要超过 10% ÷ 14,约 0.7%。
最后按市场状态拆开看。假设趋势段合计 +18R、震荡段 −6R,结论就很清楚:震荡时要少做,或者加一个过滤条件。不过,新加的条件一定要拿另一段没用过的数据再测一次,原因下一节会讲。
回测最容易骗到自己的三个偏差
未来函数:用了当时还看不到的数据
最典型的例子,是用还没收盘的 K 线做决定。规则写的是“收盘站上 EMA 20 才进场”,你却按那根 K 线的最低价进场,这在真实交易里不可能做到。有些指标还会重绘,历史上看到的信号,当时其实并不存在。
防范方法:一律在信号 K 线收盘后、按下一根的开盘价进场,而且只用收盘后不会再变的指标数值。
挑样本:只测自己喜欢的那一段
结果不好,就换一段行情再测,直到好看为止,这就是挑样本。另一种比较隐蔽:只记“明显的”信号,模棱两可的就当没看见。解决方法就是前面说的,日期先定、规则先定;判断不了的单也记下来,那正是规则需要写清楚的地方。
过度优化:参数调到只适合过去
EMA 20 改成 EMA 23、止盈从 2R 改成 2.3R,结果好了一点,就以为找到了圣杯。参数调得越细,越可能只是贴合过去的走势。比较实在的做法,是把样本分成前后两半:前一半用来调整,后一半只用来验证;后一半的结果明显变差,就代表调过头了。
还有一个常被忽略的地方:回测里没有手续费和滑价,真实交易里有。止损很近、交易很频繁的策略受影响最大,期望值如果只是稍微高过零,扣掉这些成本就可能变成负数。
回测结果不好看,下一步怎么走
回测做完,结果不一定漂亮。这时最忌讳的是边看结果边改规则,改到好看为止。比较有条理的做法,是先看问题出在哪一类:
选个挑战,开始交易
两阶段考核,规则透明,利润分成最高 80%。
- 期望值是负的:规则本身有问题。回到第一步改规则,再换一段没用过的日期重新测。
- 期望值是正的,但最长连亏很长:规则可以留,每单风险要减,或者先问自己心理上撑不撑得住。
- 只在某一种行情赚钱:加一个行情过滤条件,同样要拿新数据验证。
- 笔数还不到 50 笔:先别下结论,继续累积。
每改一次规则,就把它当成一套新规则,笔数从零算起。这样做很花时间,但总比带着一套没把握的规则去付挑战费好。
第五步:到练习账户做前测
回测做完、数字也不错,下一步还不是买挑战,而是前测(forward test):在看不到结果的即时行情里,照同一套规则下单,看结果和回测差多少。
Fundex24 的免费练习账户很适合做这一步:$10,000 虚拟余额、杠杆最高 1:10,目前每次 3 天,和付费挑战分开。3 天做不了几十笔,所以重点看两件事:规则在即时报价下执行不执行得来,以及你下单时的心理和回测时一不一样。
练习账户的时间用完了,也可以继续在图表上即时记录:每个信号都照规则写下进场和出场,累积到二、三十笔,再和回测的胜率、平均 R 对照。差太远的话,通常是执行出了问题,或者回测里藏着上面讲的偏差。
对照时,先看执行有没有走样:进场是不是比规则晚、止损有没有比规则松、有没有跳过一些信号。这几样都没问题,结果还是差很多,才回头怀疑回测本身。
回测数字很好看,真正下单时却手软?那是另一回事,可以看连亏之后不敢下单那篇。
回测给你的,是一套敢照做的规则
回测不会告诉你下个月赚多少,但它会让你知道:这套规则连亏 7 单是正常的,赚到 20R 大约要做多少笔。带着这些数字进挑战,碰到连亏时心里会踏实很多。
回测记录表也别做完就丢。进了挑战之后,继续照同一个格式记录,每累积几十笔就和回测对照一次;规则开始失效的时候,你会比别人早一步发现。
准备好了,再到挑战配套页挑一个规模;还不清楚每个阶段要做到什么,可以先看从挑战到出金的入门指南。想系统地补基础,Fundex24 免费教学视频也值得一起看。
提醒:回测和前测只反映过去和练习时的表现,不代表将来一定赚钱;交易有风险,挑战费不退还。
对 Fundex24 挑战有疑问?
打开客服聊天直接问——团队就在聊天里回复你。
和客服聊聊继续你的学习路线
看完这篇,接着去做下一件有用的事,或读下一个主题。